El 'boom' de las residencias de estudiantes se queda sin proyectos pese a la demanda récord
El sector de las residencias de estudiantes en España vive una paradoja: nunca ha habido tanta demanda ni se han abierto tantas camas, pero la cartera de nuevos proyectos se reduce. El último informe de Atlas Real Estate Analytics para el curso 2026/27 cifra en 677.390 los estudiantes desplazados, frente a solo 123.120 camas operativas, una ratio de 5,5 alumnos por plaza.
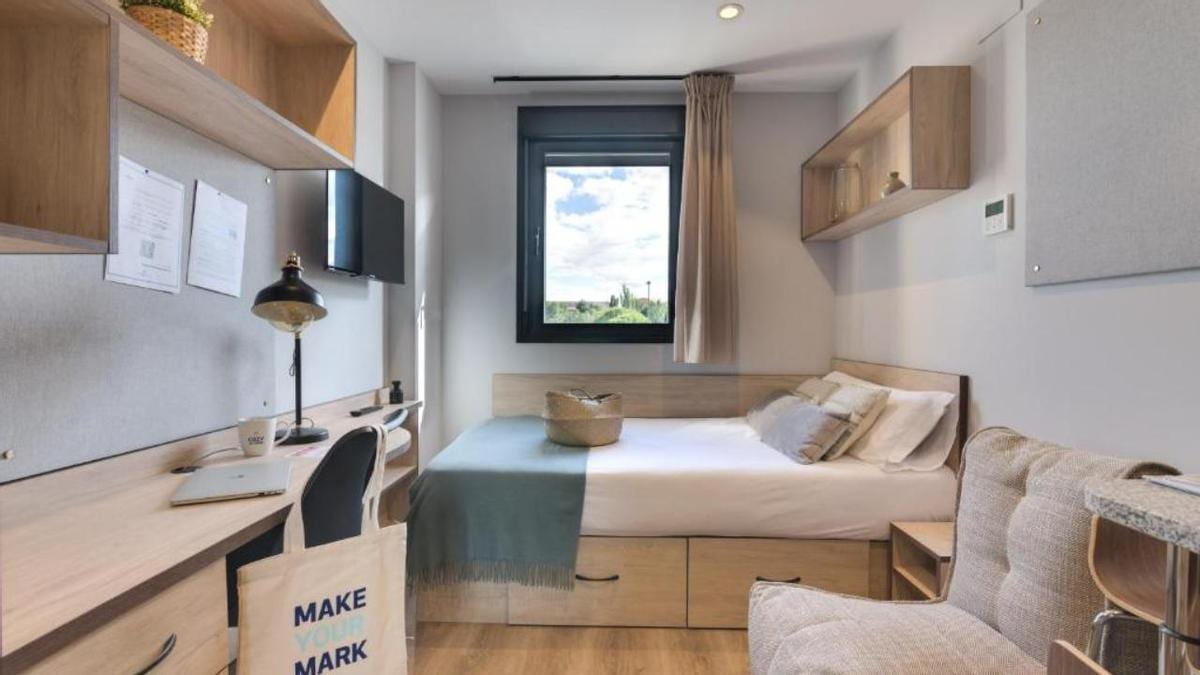
Una demanda récord que no encuentra suficiente oferta
El estudio de Atlas Real Estate Analytics para el curso 2026/27 detalla que España alcanza los 677.390 estudiantes desplazados que necesitan alojamiento en su lugar de estudio, un 14,5% más que en 2019 y el nivel más alto de la serie. Frente a ellos, solo hay 123.120 camas operativas repartidas en 907 residencias, lo que deja una media de 5,5 estudiantes por plaza.
El informe aclara que no significa que más de medio millón de universitarios se queden sin alojamiento: parte de la demanda se absorbe con pisos compartidos u otras fórmulas. Pero la comparación evidencia la tensión existente entre oferta y demanda específica de residencias.
El pipeline se encoge: el mercado entrega más de lo que repone
A pesar de que 2026 es uno de los ejercicios con más aperturas –21 nuevas residencias y 5.628 plazas estrenadas para el curso actual–, la cartera de proyectos futuros se reduce. Al ritmo actual, el pipeline equivaldría a apenas tres años y medio de entregas. Incluso ejecutando todo lo previsto, la ratio nacional solo bajaría de 5,5 a 4,75 estudiantes por cama en 2029.
Alejandro Bermúdez, consejero delegado de Atlas Real Estate Analytics, sostiene que “el pipeline actual no está dimensionado para cerrar la brecha ni en el mejor de los escenarios posibles. No es que se esté quedando corto por retrasos: es que está corto de origen”.
El suelo, el principal cuello de botella para nuevos proyectos
El freno no se debe a falta de capital. Bermúdez apunta al suelo, especialmente al bien localizado: “Cuando el producto nuevo aparece sistemáticamente en la corona metropolitana y no en el municipio donde está la demanda, lo que estás viendo es una restricción de suelo y de precio de suelo en el centro, no una restricción de capital”.
Pone como ejemplo Valencia, donde la capital registra 8,6 estudiantes desplazados por cama mientras los municipios cercanos están mucho mejor abastecidos. Añade que los costes de construcción son “un problema de margen” que el mercado sabe modelizar, pero el suelo tiene otra naturaleza: “Si no existe, no hay estructura financiera que lo resuelva”.
La apuesta por las residencias de nueva generación y la inversión
España ha pasado de 86.961 camas en 2021 a 123.120 en 2026, un incremento del 41,6%. El crecimiento se concentra en las residencias de nueva generación, que ya suponen el 57,4% de la oferta, mientras que colegios mayores, residencias públicas o religiosas permanecen estancados.
En cuanto a la inversión, en 2025 se registraron 1.755 millones de euros, la cifra más alta de la serie, con 11 operaciones sobre 10.232 camas. En los siete primeros meses de 2026 se han contabilizado seis operaciones por 480 millones. El 20,5% del parque ha cambiado de manos en los últimos tres años, con fondos de pensiones y capital soberano sustituyendo al capital oportunista.
Rentabilidades más ajustadas y un mapa desigual por ciudades
La competencia por activos operativos ha comprimido las rentabilidades prime de Madrid y Barcelona desde el 5,3%-5,4% de 2020-2021 hasta el 4,4%-4,5% a cierre de 2025. Con ese nivel, la diferencia entre comprar una residencia estabilizada o asumir el riesgo de desarrollo se estrecha.
El mapa territorial muestra disparidades: Zaragoza destaca con un aumento del 52% en su parque en un solo curso, mientras Madrid cae a la octava posición con 966 camas, desplazando actividad a su corona. Jaén, Córdoba y Almería figuran entre los mercados con mayor ratio de estudiantes por cama, y Valencia y Murcia lideran entre las grandes capitales.
Sigue leyendo
- viviendaEl IRAV, el índice que guía la actualización de los alquileres, bajo la lupa de los sindicatos
- viviendaFiltraciones en el garaje: la comunidad debe pagar la reparación del tejado salvo que los estatutos digan lo contrario
- viviendaHerencias y donaciones: qué conviene más para dejar una segunda vivienda en Canarias a un hijo
- viviendaHospitales, hoteles y hasta un auditorio: todo lo que podrá construir el Real Madrid en su recalificada ciudad deportiva