La deuda pública deja de ser refugio: el mercado vuelve a exigir cuentas a los Estados
Durante quince años, la deuda pública occidental ha sido la red de seguridad del sistema financiero: los inversores la compraban ante el miedo y los bancos centrales para estimular. Esa época ha terminado casi sin aviso. El bono del Tesoro estadounidense a diez años ha marcado sus rentabilidades más altas en casi un cuarto de siglo y el contagio ha cruzado el Atlántico con una rapidez que ha sorprendido incluso a los más pesimistas. Los mercados vuelven a preguntarse quién merece que le presten y a qué precio.
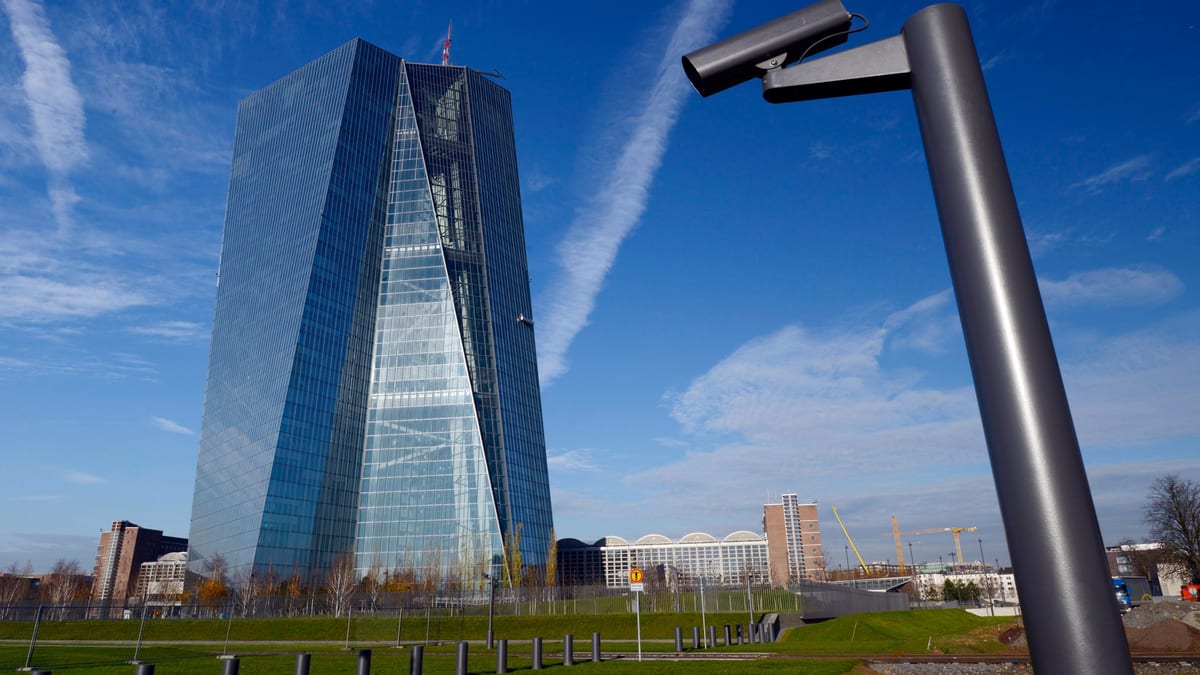
Estados Unidos, el origen de la tormenta
El punto de partida no ha sido la periferia europea, sino Estados Unidos. Un déficit persistente en plena expansión, un calendario de emisiones que el mercado digiere cada vez con más dificultad y una inflación que se resiste a bajar han devuelto a la curva de tipos algo que parecía olvidado: la prima por plazo. El inversor exige más por inmovilizar su dinero a diez o 30 años porque ya no confía en que la inflación, la política fiscal o el propio banco central sigan un guion previsible.
Que los tramos largos suban más que los cortos no es un detalle técnico. Indica que el problema no son los tipos de hoy, sino la credibilidad de mañana. A ese malestar de fondo se suma el factor geopolítico: el conflicto en Oriente Próximo ha llevado el petróleo a niveles que reavivan el recuerdo de 2022, y las tensiones comerciales, con aranceles que van y vienen, encarecen las cadenas de suministro y dificultan cualquier previsión de precios.
El resultado es un cóctel incómodo para los bancos centrales. La Reserva Federal ha vuelto a subir tipos y sus actas sugieren que no ha terminado. El BCE, que hace un año celebraba haber domado la inflación, ha encadenado dos subidas y el mercado discute si habrá una tercera antes de Navidad. Ninguno da orientaciones firmes, y en los mercados de deuda la falta de guía se paga con volatilidad.
Francia, el nuevo foco de riesgo en Europa
En Europa, el nombre propio es Francia. Su prima de riesgo está en máximos desde 2012. París se financia hoy más cara que Roma y bastante más cara que Madrid, algo impensable hace una década. Los motivos se conocen: un déficit que no cede, una fragmentación parlamentaria que bloquea cualquier presupuesto creíble, unas presidenciales en el horizonte y un volumen récord de emisiones previsto para el año próximo.
Lo más inquietante es que se trata del núcleo de la eurozona, no de la periferia. Si el mercado empieza a tratar al segundo emisor del euro como un riesgo de crédito, nadie está a salvo. La pregunta es inevitable: ¿estamos ante una reedición de la crisis de 2010-2013?
El análisis apunta al menos tres diferencias. La primera es que el BCE tiene herramientas que entonces no existían, empezando por el instrumento antifragmentación diseñado precisamente para frenar ampliaciones de primas no justificadas. El matiz no menor es que su activación exige que el país cumpla las reglas fiscales europeas. Utilizarlo para respaldar a un Estado que las incumple sería políticamente explosivo. Ahí está el verdadero examen para Fráncfort. La segunda es que el sector financiero europeo llega mucho más capitalizado y menos expuesto al bucle diabólico entre deuda soberana y balances bancarios. La tercera es que, hasta ahora, nadie habla de ruptura del euro. El mercado está poniendo precio a la indisciplina fiscal, no al final de la moneda única, y eso cambia la magnitud del riesgo.
Sin refugio dentro de la renta fija
Existe un elemento que hace este episodio potencialmente más incómodo que el de hace 15 años. Entonces el problema era de unos pocos países y el refugio estaba claro: Alemania y Estados Unidos. Hoy el encarecimiento es generalizado, Washington es parte del problema y el refugio tradicional ha dejado de serlo. Cuando todos los soberanos se encarecen a la vez, ya no hay a dónde huir dentro de la renta fija.
Lo más llamativo es el contraste con las Bolsas. Con sobresaltos, ventas bruscas en las jornadas de peores subastas y rotaciones frenéticas, pero los grandes índices estadounidenses continúan marcando máximos sostenidos por la inteligencia artificial. Los beneficios de las grandes tecnológicas crecen a un ritmo que justifica, al menos sobre el papel, valoraciones exigentes, y la inversión en centros de datos sostiene buena parte del crecimiento estadounidense.
Es una apuesta racional mientras los beneficios crezcan más rápido de lo que sube el tipo con el que se descuentan. Sin embargo, bonos y acciones cuentan dos historias incompatibles. La renta variable apuesta por una revolución productiva que hará crecer la economía lo bastante para pagar la deuda. La renta fija duda de que ese crecimiento llegue a tiempo y exige ser compensada por el riesgo de que no llegue. Una de las dos se equivoca, y la historia sugiere que el mercado de bonos rara vez lo hace durante mucho tiempo.
Vigilancia tensa y lecciones para los hogares
Entre analistas e inversores no domina el pánico, sino una vigilancia tensa. Cada subasta se sigue como un examen y cada dato de inflación como un veredicto. El consenso espera que los tipos largos se estabilicen si el petróleo cede o si los gobiernos presentan planes fiscales creíbles. Pero pocos se atreven a apostar por ello.
Durante años los gobiernos se acostumbraron a endeudarse sin que el mercado les pidiera cuentas, y ahora el bono les recuerda que el dinero barato tenía fecha de caducidad. Para los hogares, el encarecimiento de la deuda soberana tiene consecuencias directas: hipotecas más caras, financiación empresarial más costosa y presión adicional sobre los presupuestos públicos, que destinan más recursos al pago de intereses y menos a servicios públicos.
La situación exige una vigilancia especial a quienes dependen de la financiación pública y a quienes siguen la evolución de la economía española, donde el endeudamiento y las condiciones de financiación serán clave en los próximos meses.
Sigue leyendo
- politica-economicaEl PP se enreda con las pensiones en plena precampaña: promete revalorizarlas mientras sus dirigentes alertan de un colapso
- politica-economicaEl Supremo congela el voto de 163.020 españoles en el exterior: los consulados no han remitido ni una certificación
- politica-economicaEl Gobierno creará 700 plazas de jueces y fiscales con la ley de eficiencia para abaratar costes
- politica-economicaEl Supremo mantiene sin voto a 160.000 descendientes de exiliados por la ley de nietos