La nueva financiación autonómica suma 21.000 millones, pero arranca sin consenso y con un modelo a la carta
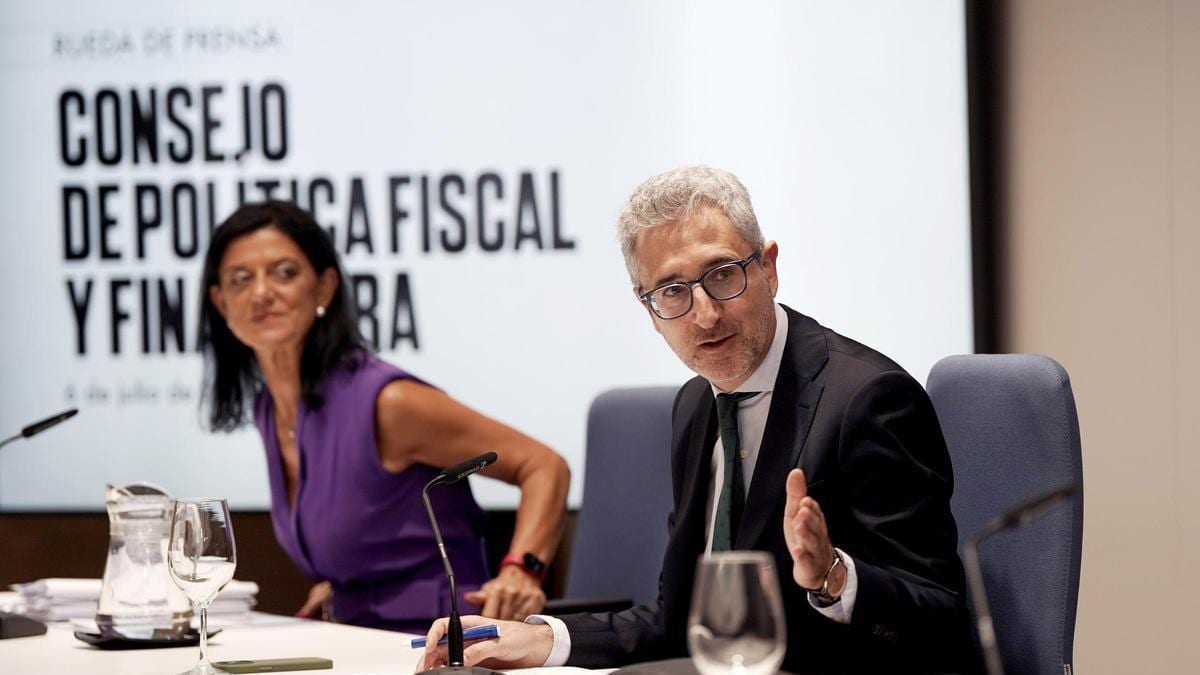
El Consejo de Política Fiscal y Financiera (CPFF) da luz verde este viernes a la propuesta del Gobierno para reformar el modelo de financiación autonómica, caducado desde 2014. Con los votos del Ejecutivo central, Catalunya y Canarias, el plan inyecta cerca de 21.000 millones de euros adicionales a partir de 2027, pero arranca sin el respaldo de la mayoría de comunidades y con un diseño a varias velocidades que permite a cada región elegir entre distintos mecanismos.
21.000 millones más: quién gana y de dónde sale el dinero
Hacienda proyecta que el nuevo modelo elevará los recursos del conjunto de comunidades autónomas en 20.975 millones de euros respecto al sistema vigente, hasta alcanzar unos 224.500 millones en 2027. En términos absolutos, Andalucía es la gran beneficiada, con 4.846 millones adicionales al año, seguida de Catalunya (4.686 millones), la Comunitat Valenciana (3.669 millones) y Madrid (2.555 millones).
El incremento se financia por dos vías. Por un lado, el Estado aportará casi 19.000 millones en concepto de nivelación vertical. Por otro, las comunidades ampliarán su participación en la recaudación de impuestos cedidos: pasarán a quedarse con el 55% del IRPF (frente al 50% actual) y con el 56,5% del IVA (hoy es el 50%). También se incorporan a la cesta el 100% de sucesiones, transmisiones patrimoniales y actos jurídicos documentados, además de tributos sobre transporte, juego, electricidad, patrimonio, depósitos bancarios y residuos, lo que suma otros 15.756 millones.
En términos relativos, el reparto por habitante ajustado sigue premiando a las comunidades peor financiadas, el objetivo declarado de la reforma. La cifra equivale a cubrir un tercio del gasto sanitario de varias autonomías, hasta la mitad de su gasto educativo o siete veces lo que destinan a vivienda.
Un modelo a varias velocidades, con garantía de statu quo pero sin unanimidad
El nuevo sistema no es obligatorio. Las comunidades pueden seguir con el esquema de 2009, caducado desde 2014, si así lo prefieren. Quienes se sumen podrán elegir entre varios mecanismos: acogerse al reparto del IVA de las pymes, optar por una caja compartida con el Estado o mantener el sistema de anticipos, además de decidir cómo se les compensan las competencias no homogéneas.
Una de las novedades es el reparto del IVA de las pymes, que permite a las comunidades recibir el 56,5% del impuesto generado por las pequeñas y medianas empresas según su domicilio fiscal, en lugar de distribuirlo por consumo. La adhesión es voluntaria y tiene un plazo de cinco años. Catalunya, por ejemplo, pasaría de quedarse con el 19% al 25% del IVA de sus pymes.
El modelo incluye una garantía de statu quo: ninguna comunidad recibirá menos recursos que con el sistema anterior. El Fondo de Compensación Interterritorial destinará unos 400 millones a este fin, con Cantabria y Extremadura como principales beneficiarias. La nivelación horizontal asegura que todas las comunidades alcancen al menos el 75% de la media de recursos por habitante ajustado, y la vertical reduce en dos tercios la brecha respecto a Madrid.
Sin embargo, el plan arranca sin consenso. Madrid, que lo considera "profundamente injusto" e "impuesto por Catalunya", ha anunciado que no acudirá a la reunión para intentar evitar el quórum. Castilla-La Mancha, gobernada por el PSOE, también lo critica con dureza. El resto de comunidades previsiblemente rechazarán la propuesta.
El recorrido parlamentario, el siguiente escollo
El visto bueno del CPFF es solo el primer paso. La norma deberá pasar por el Consejo de Ministros y, después, por el Congreso, donde necesitará el apoyo de Junts para salir adelante. Junts ya ha anunciado una enmienda a la totalidad, lo que anticipa una batalla parlamentaria compleja.
El presidente catalán, Salvador Illa, considera que el apoyo de Canarias es "la prueba" de que se trata de un buen sistema, mientras que la consellera de Economía, Alícia Romero, ha pedido a PP y Junts que "faciliten la aprobación" y contribuyan a mejorarlo en el trámite.
Hacienda insiste en que hay margen para incorporar cambios, tanto en el Congreso como en las reuniones técnicas del Comité Permanente de Evaluación. El modelo no incorpora una prohibición explícita del dumping fiscal, pero mejora la metodología para calcular el valor normativo de los tributos cedidos, lo que permite medir con más precisión la capacidad fiscal real de cada comunidad. También introduce un mecanismo de compensación por normas estatales que supongan más gasto o menos ingresos, revisable cada cinco años.
La reforma, que lleva doce años pendiente, arranca con una inyección económica significativa, pero con un respaldo político limitado y un diseño que deja en manos de cada comunidad decidir hasta dónde quiere subirse. El recorrido judicial y parlamentario que queda por delante será clave para determinar si el modelo echa a andar o se queda en un anuncio.
Sigue leyendo
- politica-economicaSánchez pide una cooperación migratoria "diferente" con Marruecos y anuncia la desclasificación de los informes previos al salto de Ceuta
- politica-economicaEl Gobierno aterriza la reforma de financiación autonómica con el apoyo de Canarias y el plantón de Madrid
- politica-economicaLa trama de Aldama canalizó 27,9 millones a Portugal con facturas falsas de IVA que regresaron a España, según la Fiscalía Europea
- politica-economicaEl Gobierno aprueba un plan de choque de 309 millones para Ceuta con ayudas directas a 2.500 autónomos y 1.500 empresas