Uno de cada tres jóvenes españoles ya invierte en bolsa para asegurarse un colchón frente a la jubilación
La inversión en los mercados financieros se ha convertido en una práctica habitual entre los jóvenes españoles. Según un informe de la Organización de Consumidores y Usuarios (OCU), uno de cada tres jóvenes de entre 18 y 35 años ha invertido en bolsa durante el último año, y más de la mitad de ellos ha destinado menos de 1.000 euros a estas operaciones. BBVA Research eleva la proporción de jóvenes que ha invertido en algún momento al 46,2%. El objetivo declarado por los propios inversores no es otro que 'asegurarse un colchón económico de cara al futuro', en un contexto de desconfianza hacia el sistema público de pensiones.
Una tendencia impulsada por la tecnología y la incertidumbre
El informe de la OCU constata que el acceso a la tecnología ha democratizado la entrada en los mercados financieros, eliminando barreras que antes limitaban la participación a perfiles con mayores ingresos o conocimientos. Junto a ello, la búsqueda de una seguridad económica a largo plazo se ha convertido en el principal motor de esta decisión, según señalan los propios jóvenes entrevistados.
El estudio de BBVA Research añade una cifra aún más reveladora: el 46,2% de los jóvenes españoles ha invertido en los mercados financieros en algún momento de su vida. Este dato supera ampliamente la fotografía puntual de la OCU, lo que indica que la inversión juvenil no es un fenómeno pasajero, sino una práctica que se consolida y que ya forma parte de la educación financiera de una generación criada entre pantallas y aplicaciones de inversión con comisiones reducidas o inexistentes.
La combinación de ambos factores –la facilidad tecnológica y la preocupación por el futuro– explica que la inversión se haya convertido en una alternativa al ahorro tradicional para los menores de 35 años, especialmente entre aquellos que ya han accedido al mercado laboral y disponen de un salario estable.
Perfiles: del ahorro sistemático a la gestión activa
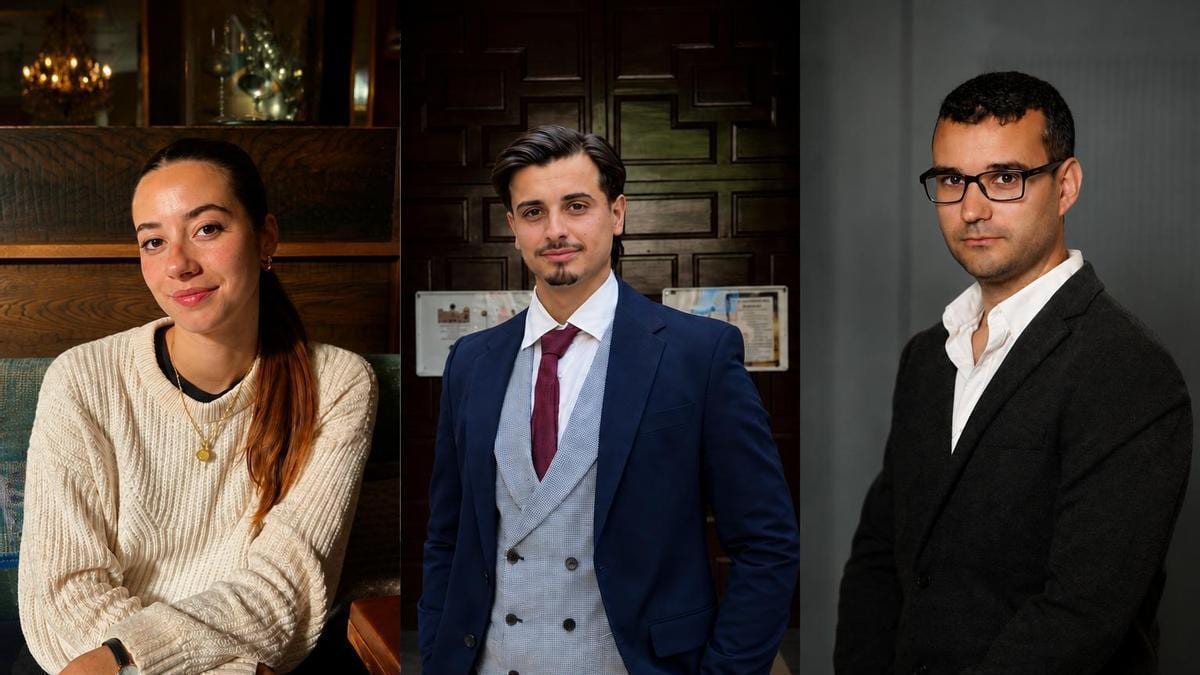
El reportaje de El Periódico recoge el testimonio de cuatro jóvenes inversores con estrategias distintas, que ilustran la variedad de perfiles dentro de esta tendencia.
Carlos Rodríguez, de 26 años y analista en Banco Santander, comenzó a invertir al incorporarse al mercado laboral. Reserva cada mes una parte de su salario para los mercados, con un objetivo claro: la vivienda. Según explica, el aumento del coste de vida y de los precios de los inmuebles hace cada vez más difícil alcanzar determinados objetivos únicamente mediante el ahorro. Su cartera se concentra en índices diversificados, como el MSCI y el S&P 500, y mantiene una estrategia de largo plazo, aunque revisa varias veces por semana las noticias económicas.
Fran Cortés, ingeniero informático de la Universidad de Murcia, comenzó a invertir tras ser contratado por Vodafone en Málaga, lo que le supuso un aumento de ingresos. Con un salario de unos 1.800 euros al mes, destina 500 euros a renta variable. Su cartera también apuesta por índices (S&P 500 y MSCI World), con un 20% en acciones individuales. No busca rentabilidades rápidas: su horizonte mínimo es de cinco años y confía en el interés compuesto. Reconoce que la jubilación está entre sus motivaciones, ante la posibilidad de que las pensiones futuras no sean similares a las de generaciones anteriores.
Lucía Pérez: un 10% del salario para el colchón futuro
Lucía Pérez, de 25 años y natural de Morón de la Frontera (Sevilla), es el perfil que ilustra el titular del reportaje. Trabaja en una empresa privada que desarrolla proyectos para la Administración pública y destina un 10% de su salario a los mercados. Ha elegido esa cifra porque considera que puede mantenerla "de forma estable sin comprometer otros aspectos de sus finanzas". Sus objetivos son "conseguir seguridad a largo plazo, combatir la inflación y crear un colchón económico de cara a la jubilación".
Aunque reconoce que todavía es joven para pensar en la retirada laboral, sostiene que comenzar cuanto antes puede marcar una diferencia gracias al interés compuesto. "Cada vez somos más conscientes de que perdemos nivel adquisitivo", señala. Su estrategia es pasiva: concentra sus inversiones en fondos indexados al MSCI World y no dedica un número fijo de horas a revisar su cartera. Algunas semanas se forma mediante artículos y vídeos; otras, apenas presta atención a los mercados.
David Bonachea, de 34 años, representa el perfil más avanzado. Comenzó a los 24 años con pequeñas cantidades y tras una primera experiencia negativa –"perdí el dinero de mi primer depósito después de cometer prácticamente todo lo que no debía hacer"– se formó de manera autodidacta y después con estudios especializados en gestión patrimonial. En los últimos años llegó a destinar entre el 60% y el 70% de su salario, aunque la compra de una vivienda ha reducido temporalmente sus aportaciones. Bonachea, que compagina su trabajo como conserje con la gestión de su cartera, combina renta variable, renta fija, oro, activos inmobiliarios y acciones individuales.
Lo que esto significa para el sistema de pensiones
La extensión de la inversión entre los jóvenes no es un dato aislado, sino un síntoma de una preocupación generacional: la viabilidad del sistema público de pensiones. Lucía Pérez lo expresa de forma directa: "No confío en que vayamos a tener pensión", llega a decir en declaraciones recogidas por El Periódico. Esta desconfianza, junto a la pérdida de poder adquisitivo que los jóvenes perciben en su día a día, explica que muchos hayan decidido tomar las riendas de su futuro financiero.
El impacto de esta tendencia es doble. Por un lado, supone una presión adicional sobre la capacidad de ahorro de los jóvenes, que ya de por sí enfrentan salarios más bajos y precios de la vivienda más altos que las generaciones anteriores. Destinar un porcentaje del sueldo a los mercados implica renunciar a consumo presente a cambio de una rentabilidad futura que no está garantizada.
Por otro lado, los datos de la OCU indican que, aunque la participación es amplia, las cantidades son modestas: más de la mitad invierte menos de 1.000 euros. Esto sugiere que la barrera principal no es el deseo, sino la capacidad económica. A medida que el acceso a la vivienda y el coste de la vida continúan encareciéndose, la pregunta es si esta tendencia podrá mantenerse o si se convertirá en un lujo reservado a quienes ya tienen un salario estable y una seguridad laboral que les permita asumir riesgos financieros.
En cualquier caso, el fenómeno ya está aquí: los jóvenes españoles han hecho de la bolsa un complemento –o una alternativa– a la pensión pública, y los datos de la OCU y BBVA Research confirman que esta práctica ha pasado de ser minoritaria a convertirse en un comportamiento generalizado. La pregunta ahora es si el sistema público de pensiones, tal y como lo conocemos, podrá adaptarse a una generación que ha decidido no depender exclusivamente de él.
Sigue leyendo
- economiaUno de cada tres jóvenes españoles ya invierte en bolsa: la vivienda y la pensión empujan el ahorro hacia los mercados
- economiaEl PIB sorprende con un 0,7% trimestral y encadena 12 trimestres de expansión, pero la inversión y la productividad siembran dudas
- economiaEl aceite de oliva recupera consumidores: las compras crecen un 20% en 2025 pero siguen un 28% por debajo de 2010
- economiaEl acuerdo de Trump en Venezuela deja a Repsol ante la incógnita de su participación y a Betancourt en el centro