La prima de riesgo española toca mínimos históricos y se sitúa por debajo de la francesa e italiana
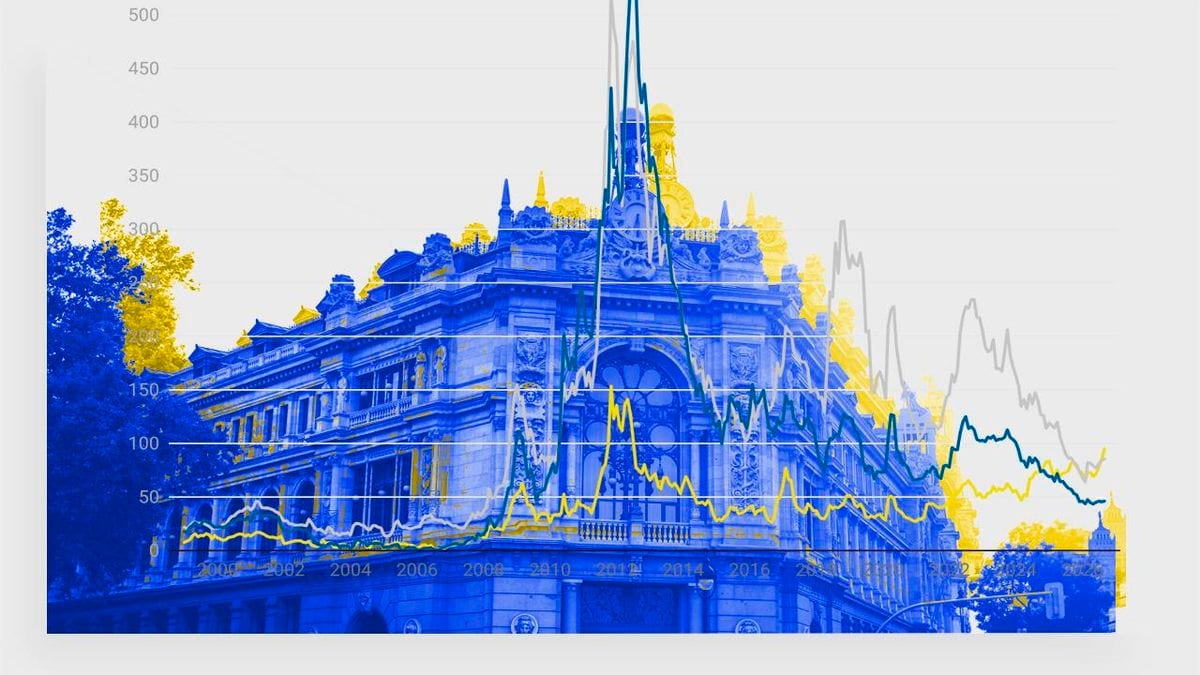
La prima de riesgo española ha dejado de ser noticia, y eso es una buena señal. Tras años de liderar los titulares durante la crisis de deuda, España registra ahora la menor prima de riesgo entre las grandes economías de la zona euro, con una media de 46 puntos básicos en 2026, frente a los 76 de Francia y los 78 de Italia. Un cambio estructural que refleja la mejora de la confianza en la deuda pública española, aunque los niveles aún no recuperan los de antes de 2008.
Un indicador que dejó de asustar
La prima de riesgo mide la diferencia entre el tipo de interés del bono español a 10 años y el del bono alemán a ese mismo plazo. Al compartir ambos países el euro, el mismo tipo de cambio, la misma política monetaria y las mismas expectativas de inflación a largo plazo (el 2% fijado por el BCE), ese diferencial se explica por la solvencia relativa de la deuda española frente a la alemana, e incluso reflejaría el riesgo a un posible impago, como casi ocurrió con el bono griego en 2010.
Durante la crisis iniciada en 2008, esta variable se convirtió en un termómetro mediático y político. Los mercados, sin embargo, la observan a diario, pues de esos tipos de interés no solo depende el coste de financiación de los estados, sino indirectamente también el de las empresas y, por tanto, acaban influyendo en las bolsas. El hecho de que ahora no se hable de ella es una buena señal, porque solo interesaba cuando se disparó.
De los 600 puntos básicos a la nueva normalidad
Desde el arranque del euro y hasta la caída de Lehman Brothers en septiembre de 2008, las primas de riesgo de España, Francia e Italia fueron de 15, 9 y 28 puntos básicos respectivamente. Italia presentaba un spread el doble que España, coherente con su nivel de deuda pública. Francia y España iban a la par, aunque el historial de déficit público español le hacía tener una prima ligeramente superior. El único spread negativo con Alemania lo tuvo España en agosto de 2005; Francia e Italia nunca lo han tenido.
El pico máximo de la prima española se alcanzó en junio, julio y agosto de 2012, con más de 520 puntos básicos de media mensual, aunque puntualmente se superaron los 600 en algunos días. Ese pico coincidió con el rescate del sector financiero, principalmente las cajas de ahorro. En Italia, el máximo llegó nueve meses antes, en noviembre de 2011, provocando la dimisión de Berlusconi y la entrada de un gobierno técnico presidido por Mario Monti. Francia tocó su máximo en las mismas fechas que Italia, pero con un pico muy inferior, de 154 puntos básicos, y recuperó la normalidad pronto: a finales de 2012 ya presentaba una prima mensual de unos 60-70 puntos básicos.
España e Italia tardaron años en estabilizarse, hasta que el BCE implementó la expansión cuantitativa, es decir, la compra de deuda pública en el mercado secundario. En 2014-2015, las primas de Italia y España se situaron en torno a los 130-140 puntos básicos, mientras Francia disfrutaba de un diferencial promedio de 40.
El cambio estructural desde 2022
Desde 2016 y, especialmente, desde la pandemia, el panorama ha cambiado radicalmente. Con la pandemia y hasta 2022, las tres primas de riesgo volvieron a escalar, pero a niveles que no tienen nada que ver con la crisis de 2008. La de Italia subió hasta los 220 puntos básicos, la española hasta los 120 y la francesa hasta los 60. La política seguida por el BCE, bien diferente a la de la crisis financiera, evitó que se disparasen estos diferenciales.
Pero es desde 2022 cuando tiene lugar un nuevo cambio estructural que se mantiene hasta la actualidad. La prima de riesgo francesa presenta una tendencia creciente, frente a la decreciente de España e Italia. En 2024, la francesa superó a la española por primera vez, aunque lo había hecho puntualmente en algunos meses de 2003-2006, pero nunca a los niveles actuales, de más de 50 puntos básicos. Ahora, pese a la crisis de Irán, España es el país con menor prima de riesgo entre los grandes países de la zona euro, mientras que Italia y Francia pugnan por evitar ser el peor. La tendencia más reciente sigue siendo favorable a la española, decreciente o estable, mientras que las italianas y francesas siguen al alza.
Eso sí, no hemos vuelto a los niveles previos a la crisis. El promedio de la prima de riesgo española en 2026 ha sido de 46 puntos básicos, lejos de los 15 de antes de 2008, aunque muy por debajo de los niveles promedio actuales de Francia e Italia, 76 y 78 puntos básicos respectivamente.
El espaldarazo del rating soberano
Coherentemente con la evolución de las primas de riesgo, la calificación crediticia de la deuda española ha mejorado significativamente, sobre todo a partir de 2025. Según las tres principales agencias de calificación (Standard & Poor's, Moody's y Fitch-IBCA), desde 2018 S&P ha mejorado la calificación de la deuda española tres veces, desde BBB+ hasta A+, mientras que Moody's y Fitch lo han hecho en dos escalones, desde Baa2 a A3 y desde BBB+ a A, respectivamente.
Esta mejora ayuda a consolidar los niveles actuales de la prima de riesgo o incluso a reducirlos, como está ocurriendo recientemente, lo cual significa un espaldarazo internacional a la deuda pública española. Es una buena noticia para la economía española, que destaca frente a la italiana y francesa. Pero el análisis advierte de que no hay que dormirse en los laureles: queda recorrido a la baja y se puede conseguir si se aprovecha la oportunidad de reducir el déficit estructural con el mayor crecimiento económico.
Sigue leyendo
- economiaBeckert rastrea el origen del capitalismo en Adén y abre el debate sobre sus límites físicos
- economiaUn tope a la riqueza movilizaría 357.500 millones, el doble del gasto anual en pensiones
- economiaEl debate sobre frenar la IA pone en alerta a los mercados: la inversión tecnológica sostiene un crecimiento global cada vez más dependiente de un puñado de empresas
- economiaEl INE rebaja el crecimiento de 2025 al 2,6% por el impacto de los aranceles de Trump