Los mercados leen el 2026 electoral: EEUU gana previsibilidad, Francia dispara su prima de riesgo y España aguanta con déficit bajo control
El director de inversiones financieras de Mutualidad, Pedro del Pozo, publica un análisis en Cinco Días sobre cómo los mercados interpretan los procesos electorales de 2026 en Estados Unidos, Francia y España. Su lectura: la victoria demócrata en el Congreso de EEUU introduce previsibilidad; la deuda francesa vive un año terrible y su prima de riesgo se ha disparado casi cien puntos básicos; y España afronta sus comicios con un crecimiento superior al 2,5% y un déficit por debajo del 3%.
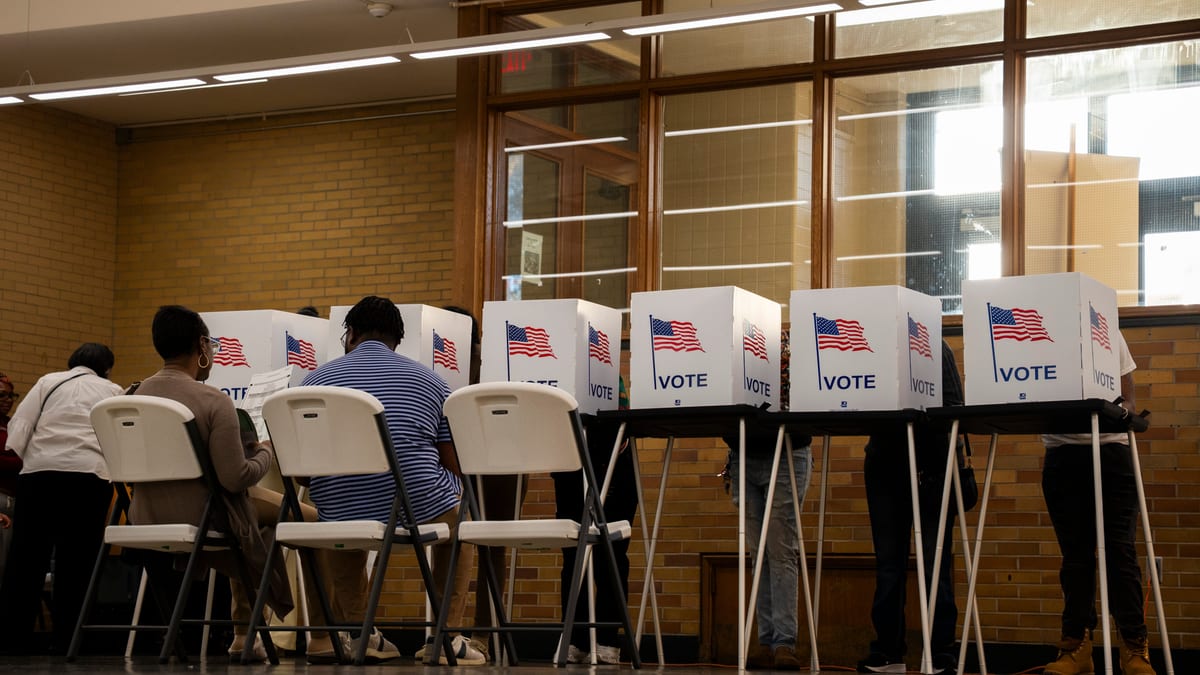
EEUU: victoria demócrata, menos riesgo de giros bruscos y sectores beneficiados
El análisis de Del Pozo sostiene que la reciente victoria demócrata en ambas cámaras del Congreso estadounidense es un "mini referéndum" que, más que un cambio de rumbo, supone una recuperación de los mecanismos de contrapeso del sistema político. Para los mercados, esto se traduce en un activo muy cotizado: la previsibilidad.
La consecuencia principal es que Donald Trump pierde capacidad para convertir sus planteamientos maximalistas en legislación. Aunque conserva margen de maniobra en política exterior, comercio o regulación a través de órdenes ejecutivas, cualquier iniciativa relevante deberá negociarse intensamente con el Congreso. En el ámbito internacional, esto implica que cambios significativos sobre Ucrania o una escalada bélica en Irán encontrarán una resistencia política mucho mayor.
Desde el punto de vista económico, el mercado descuenta una menor probabilidad de medidas fiscales agresivas, rebajas tributarias o programas que aceleren el crecimiento de una deuda pública que ya está en niveles históricamente elevados. El problema de la deuda no desaparece, pero se introducen mayores controles y supervisión del gasto, lo que puede contribuir a una distensión de las curvas de tipos, especialmente si viene acompañado de una mejora de la inestabilidad en Oriente Medio y, con ello, de una bajada del precio del crudo.
El análisis identifica a los sectores de energías renovables, sanidad y consumo como los principales beneficiados por este nuevo equilibrio institucional. En el lado opuesto, la energía tradicional, las industrias protegidas por aranceles y parte del complejo de defensa podrían perder impulso. El sector tecnológico, aunque se beneficia de la estabilidad regulatoria, sigue lastrado por sus propias incertidumbres sobre la rentabilidad del capex realizado. Las elecciones, además, han actuado como un referéndum sobre la expansión de los centros de datos, con ganadores (los hiperescaladores) y perdedores claros (la industria de chips y semiconductores).
Francia: déficit desbocado, prima de riesgo al alza y el fantasma del euroescepticismo
Francia es, según el autor, el país protagonista en economía y política, aunque "no especialmente para bien". La deuda gala acumula una subida de casi cien puntos básicos en su prima de riesgo en lo que va de año. A ello se suma la renuncia prematura de Christine Lagarde a la presidencia del BCE, que obliga a elegir sucesor antes de que los franceses acudan a las urnas.
Los problemas franceses son variados: un déficit claramente superior al 5% que se resiste a ser contenido. El crecimiento es paupérrimo y la contestación social ante cualquier recorte es altísima, como muestran las protestas en París. Con una capacidad limitada para generar más ingresos vía impuestos, las cuentas francesas necesitan un gobierno fuerte capaz de contener fiscalmente el gasto.
Las encuestas apuntan a que Marine Le Pen ganará las elecciones, aunque la alternativa de Mélenchon tampoco tranquiliza a los inversores. El punto común que causa desazón es el euroescepticismo. El autor recuerda las crisis de deuda de 2010-2012, la griega de 2015 y la italiana de 2018 para concluir que enfrentarse a Europa es "peor que estúpido: es estéril". El euro seguirá existiendo, por lo que cualquier desavenencia con la Unión solo puede traducirse en un incremento de la prima de riesgo, dificultando el camino de vuelta a la normalidad.
Aunque un rescate anticipado de la deuda francesa es poco probable, el autor sostiene que llegará si Francia cumple su parte: contener el déficit y reducir su deuda. Con el horizonte político-económico actual, vislumbra un camino "bien arduo, que puede ser incluso terrible" y que podría revivir miedos en la Eurozona propios de otras épocas. Una bajada del precio del crudo que reduzca la inflación global ayudaría a llevar mejor el trance.
España: crecimiento y déficit contenido frente a la inflación y los retos estructurales
El análisis contrapone la situación española a la francesa. El vencedor de las urnas el 29 de noviembre, sea quien sea, no será un gobierno euroescéptico, un punto positivo para los mercados. Además, el nuevo Ejecutivo tomará un país que crece por encima del 2,5% y con un déficit claramente inferior al 3%. El autor describe esta macro como "razonable", casi con "olor a petricor" comparado con el vecino del norte.
En el lado negativo, la inflación española es claramente más alta que la media europea. Aunque esto tiene un efecto positivo sobre la ratio de deuda respecto al PIB (el país crece nominalmente más que su endeudamiento), supone una pérdida de competitividad, a la que el autor califica como "el peor de los males de nuestra economía" para vender productos en el exterior.
Los grandes problemas estructurales, la vivienda y el deterioro de las infraestructuras, requieren planes de gasto que son mucho más plausibles en un país que crece y mantiene el déficit bajo control. El autor concluye que la economía española se beneficiaría de un cambio global de distensión en los precios de la energía y, en un plano de mayor estabilidad institucional, el crecimiento parte con buenas condiciones de visibilidad.
Sigue leyendo
- economiaEspaña mantiene la segunda mayor red de alta velocidad del mundo, pero cae al séptimo puesto en viajeros
- economiaLa burbuja de la IA muestra grietas: Alphabet sufre su mayor caída bursátil en 22 años y los bancos centrales alertan del riesgo de contagio global
- economiaLa crisis ferroviaria refuerza el Puente Aéreo y aplaza la reducción de vuelos cortos
- economiaEl PIB sorprende al alza en el tercer trimestre y la productividad da un salto que los analistas no vieron venir